
Près de 3 600 milliards d’euros d’endettement, des intérêts qui s’alourdissent et une réponse devenue presque automatique : réduire les dépenses publiques. Pourtant, de la mobilisation de l’épargne à la reconstitution d’un patrimoine productif public, la France dispose de leviers pour retrouver des ressources, soutenir l’activité et financer sa transformation écologique.
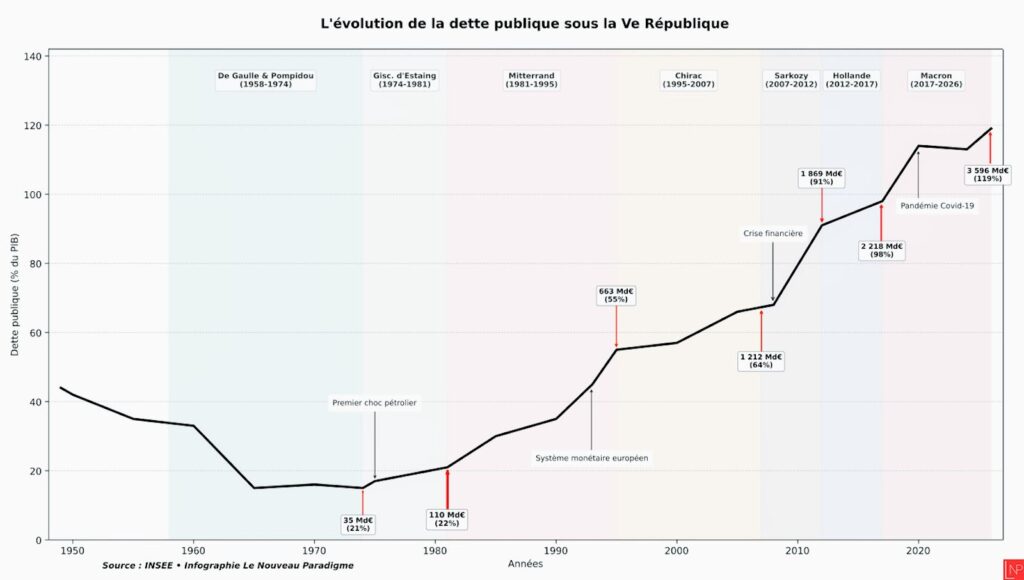
3 595,5 milliards d’euros : fin juin, la dette publique française atteignait 119 % du PIB, contre 117,5 % trois mois auparavant. Elle a progressé de 59,6 milliards d’euros au deuxième trimestre, après 75,8 milliards au premier (1). À chaque nouveau record revient le même diagnostic : le pays aurait trop dépensé et devrait désormais réduire son train de vie pour remettre ses comptes en ordre.
La situation budgétaire est sérieuse, mais cette lecture laisse dans l’ombre une grande partie du problème. L’accumulation des déficits dépend aussi des recettes auxquelles les gouvernements ont renoncé, des politiques économiques qu’ils ont privilégiées et du prix auquel ils empruntent. Elle invite également à s’interroger sur les moyens dont la puissance publique pourrait disposer si elle conservait davantage de capacités de production et de revenus.
Emprunt d’État : un processus complexe
Lorsqu’il manque de l’argent pour boucler son budget, l’État emprunte principalement en émettant des obligations assimilables du Trésor, les OAT. Ces titres, vendus par l’intermédiaire de l’Agence France Trésor (AFT), constituent des reconnaissances de dette : un investisseur avance une somme à la France pour une durée déterminée, reçoit des intérêts et récupère son capital à l’échéance.
La première vente s’effectue sur le marché primaire : des établissements financiers sélectionnés participent aux adjudications organisées par l’AFT pour acheter les obligations fraîchement émises. L’argent recueilli lors de cette émission revient directement à l’État.
Ensuite, sur le marché secondaire, ces titres circulent librement : ils sont revendus à d’autres banques, des assureurs, des fonds de pension ou des gestionnaires d’actifs. Un investisseur n’est jamais obligé de conserver une obligation jusqu’à son terme ; il peut la céder à tout moment. L’État n’encaisse alors rien lors de ces échanges, puisque le titre existe déjà et change simplement de propriétaire.
Cette distinction est essentielle. Sur le marché secondaire, les obligations déjà émises sont revendues entre investisseurs. Les intérêts restent fixes selon les conditions prévues à l’émission, mais leur prix de revente varie. Lorsque les investisseurs souhaitent un meilleur rendement pour détenir des titres français, ils ne peuvent pas obtenir une hausse de ces intérêts : ils acceptent seulement d’acheter les obligations à un prix plus bas. En payant moins cher pour recevoir les mêmes intérêts et le même remboursement, ils obtiennent un rendement plus élevé. Certains détenteurs acceptent de vendre à ce prix, notamment parce qu’ils ont besoin de liquidités ou souhaitent investir ailleurs. D’autres conservent leurs titres jusqu’à leur remboursement. Ces rendements servent ensuite de référence pour les nouveaux emprunts : pour attirer les investisseurs, l’AFT doit proposer une rémunération adaptée à celle qu’ils peuvent obtenir en achetant des obligations déjà en circulation.
Le fonctionnement diffère surtout du crédit immobilier auquel les finances publiques sont souvent comparées. Un ménage qui emprunte 200 000 euros sur vingt ans rembourse généralement chaque mois une partie du capital, en plus des intérêts. Au fil du temps, la somme restant due diminue. Avec une OAT classique, le mécanisme est tout autre. Si la France emprunte 10 milliards d’euros pour dix ans, elle ne rembourse pas chaque année un dixième de cette somme. Pendant toute la durée du prêt, les 10 milliards restent dus. L’État verse les intérêts prévus, puis restitue le capital en une seule fois à l’échéance. C’est ce que l’on appelle un remboursement « in fine ».
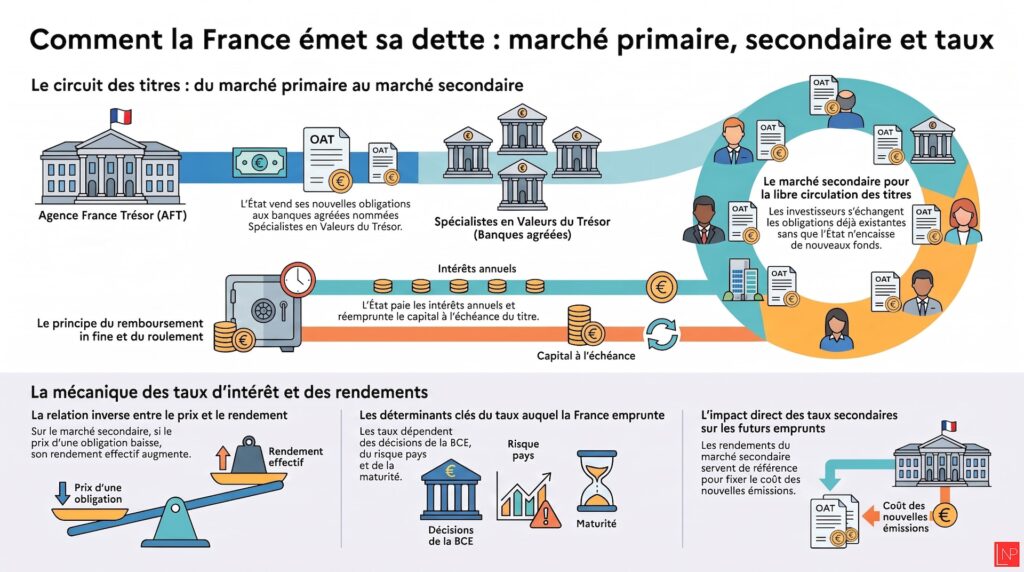
Reste à trouver les 10 milliards nécessaires le jour venu. En pratique, le Trésor ne les met pas progressivement de côté pendant les dix années précédentes. Lorsque certaines obligations arrivent à échéance, il en émet de nouvelles. Les sommes remboursées aux anciens créanciers peuvent ainsi être compensées par l’argent apporté par de nouveaux prêteurs. Les détenteurs des titres changent éventuellement, tout comme les conditions financières, mais le capital emprunté continue de figurer dans l’encours. C’est le principe du « roulement » de la dette.
Voilà pourquoi la France peut rembourser scrupuleusement chacune de ses obligations sans voir diminuer son endettement global. Les anciens titres sont intégralement payés, tandis que de nouveaux prennent leur place. Pour réduire durablement la dette, il faut emprunter moins qu’on ne rembourse, ce qui suppose notamment de mettre fin aux déficits qui créent des besoins supplémentaires.
Les prévisions pour 2027 illustrent l’ampleur de cette mécanique. L’État devra couvrir un besoin de financement de 339,7 milliards d’euros, principalement pour rembourser les obligations arrivant à échéance et financer le déficit de l’année. L’AFT prévoit 340 milliards d’émissions à moyen et long terme pour y répondre (2). La France n’a donc pas à réunir un jour 3 595 milliards pour solder ses comptes. Elle doit en revanche parvenir, année après année, à refinancer plusieurs centaines de milliards.
Quand les intérêts alimentent l’endettement
Ce renouvellement permanent a longtemps bénéficié aux finances françaises. Lorsque les taux diminuaient, les obligations anciennes pouvaient être remplacées à leur échéance par des emprunts moins coûteux. Le mouvement s’inverse désormais. Depuis le début de 2026, le taux moyen des émissions à moyen et long terme atteint 3,55 %, contre 3,14 % en 2025.
Prenons 10 milliards empruntés à 0,5 % : ils représentent 50 millions d’euros d’intérêts annuels. Refinancés à 4 %, ils en coûtent désormais 400 millions. Le capital n’a pas augmenté, mais sa charge annuelle a été multipliée par huit. L’effet est progressif, puisque les échéances s’étalent sur de nombreuses années. Il s’accumule cependant à mesure que disparaissent les titres émis lorsque l’argent ne coûtait presque rien. La charge budgétaire devrait ainsi passer de 62,6 milliards d’euros en 2026 à 72,9 milliards en 2027.
Lorsque les comptes sont déjà déficitaires avant même le paiement des intérêts, une partie de cette facture doit elle-même être couverte par de nouveaux emprunts. Ceux-ci produiront à leur tour des intérêts. Le coût de l’endettement devient alors l’un des facteurs de son augmentation, même s’il est loin d’en être la seule cause.
Le coût de la politique de l’offre
Pour comprendre l’origine des déséquilibres français, il faut examiner les orientations économiques des gouvernements successifs. Depuis 2017, la politique de l’offre occupe une place centrale dans les choix budgétaires. Son principe consiste à améliorer la compétitivité des entreprises en réduisant leurs coûts, dont les impôts et les cotisations sociales. Le pari est qu’une meilleure rentabilité leur permettra d’investir davantage, de gagner des parts de marché, d’embaucher et, finalement, de produire suffisamment de richesses supplémentaires pour bénéficier à l’ensemble de l’économie.
Cette stratégie repose cependant sur une hypothèse dont les résultats demeurent discutés. Une entreprise qui paie moins d’impôts dispose de ressources supplémentaires, mais rien ne garantit qu’elle les consacrera à l’emploi, à l’innovation ou à de nouveaux équipements. Elle peut aussi augmenter les dividendes distribués à ses actionnaires, réduire son endettement ou renforcer sa trésorerie. Les évaluations disponibles montrent des effets variables selon les dispositifs, sans établir que l’ensemble de cette politique a produit les bénéfices attendus à la hauteur de son coût pour les finances publiques. La compétitivité dépend d’ailleurs aussi de la qualité des infrastructures, de la formation, de la recherche, de l’accès à l’énergie et des capacités d’innovation.
L’ampleur des moyens mobilisés donne toute sa portée à cette interrogation. En 2025, une commission d’enquête du Sénat a estimé à au moins 211 milliards d’euros le montant annuel des aides publiques aux entreprises pour 2023, dans leur définition la plus large. Ce total comprend, entre autres, les allègements de cotisations sociales, les avantages fiscaux, les subventions et certaines interventions de Bpifrance. Avec un périmètre plus restrictif, l’estimation descend à 108 milliards. Les sénateurs ont surtout mis en évidence un ensemble de plus de 2 200 dispositifs, dont l’administration ne possède pas de recensement exhaustif et dont les résultats restent insuffisamment évalués. Les contreparties imposées aux bénéficiaires, par exemple en matière d’emploi, sont également très inégales (3).
Ces 211 milliards ne constituent pas une enveloppe de subventions que l’État pourrait supprimer du jour au lendemain. Certaines mesures soutiennent effectivement l’apprentissage, la recherche, l’investissement ou la décarbonation, tandis que d’autres correspondent à des réductions de prélèvements. Leur ampleur rappelle néanmoins que les déficits résultent aussi de décisions prises en faveur des entreprises, et pas uniquement des dépenses consacrées aux services publics et à la protection sociale.
Une partie de ces ressources aurait pu être davantage conditionnée à des engagements vérifiables en matière d’emploi, de recherche et développement, de relocalisation ou de réduction des émissions. D’autres moyens auraient pu être directement affectés à la rénovation énergétique, aux transports collectifs, aux infrastructures industrielles ou à la recherche publique. Dans un cas, la puissance publique améliore la situation financière des entreprises en espérant qu’elles investiront ; dans l’autre, elle définit elle-même les priorités et mobilise les moyens nécessaires pour les atteindre.
Des marchés dont le poids dépend aussi des choix monétaires
L’origine des financements compte tout autant : au 31 mars 2026, les investisseurs étrangers possédaient 55,9 % de la dette française à long terme, contre 54,6 % trois mois plus tôt (4). Même si cela ne veut pas dire que tous les intérêts partent à l’étranger, ce chiffre montre le poids croissant des créanciers internationaux.
Un acteur en particulier réduit parallèlement sa présence : l’Eurosystème, qui réunit la Banque centrale européenne (BCE) et les banques centrales nationales des pays de la zone euro. Pendant les années de politique monétaire accommodante, il a acheté massivement des obligations publiques sur le marché secondaire, c’est-à-dire auprès des investisseurs qui les détenaient déjà, après leur émission. La distinction prend ici tout son sens : la Banque centrale européenne ne prêtait pas directement aux États, ce que les traités lui interdisent, mais rachetait des titres déjà détenus par des investisseurs.
En devenant un acquéreur considérable d’obligations, l’Eurosystème a soutenu leur prix et contribué à maintenir leurs rendements à de très faibles niveaux. La Banque de France détenait encore 546 milliards d’euros de titres publics fin 2025 dans le cadre de ces programmes. Six mois plus tard, ce montant était tombé à 488 milliards. Les obligations arrivant à échéance ne sont désormais plus remplacées (5).
La France continue pourtant de trouver des acheteurs : depuis janvier, la demande a représenté deux fois et demie les montants proposés lors des émissions à moyen et long terme. Cette demande soutenue témoigne de la confiance des investisseurs dans la capacité du pays à rembourser sa dette, contrairement à ce qu’affirment ceux qui agitent la menace d’un « scénario à la grecque ». L’enjeu actuel porte donc principalement sur le coût auquel la France emprunte. Or l’expérience de la dernière décennie montre que ce coût dépend à la fois des décisions de politique monétaire et des conditions de marché.
Mobiliser autrement l’épargne et le crédit
D’autres circuits pourraient être envisagés. Les Économistes atterrés, collectif créé en 2010 réunissant des économistes, des universitaires et des chercheurs critiques des politiques d’austérité et de l’orthodoxie économique dominante, proposent notamment de renforcer considérablement le pôle bancaire public français. Leur projet s’appuie sur des institutions existantes, comme la Caisse des dépôts, Bpifrance et La Banque Postale, afin d’orienter davantage le crédit vers les besoins collectifs et la transformation écologique.
La France dispose par ailleurs d’une épargne abondante. Une partie pourrait être mobilisée par un grand emprunt national, garanti par l’État, proposé sur une longue durée et offrant une rémunération attractive. Les sommes recueillies seraient affectées à des programmes précisément identifiés : rénovation thermique, ferroviaire, réseaux électriques, transports collectifs, gestion de l’eau, adaptation climatique ou décarbonation industrielle.
Une telle opération ne créerait pas de ressources gratuites. Si la rémunération proposée dépassait le coût des obligations vendues sur les marchés, elle pourrait même revenir plus cher. Il faudrait également éviter de détourner l’épargne du Livret A, qui finance déjà en grande partie le logement social. Son intérêt serait de disposer d’une ressource nationale stable, de conserver les intérêts versés dans l’économie française et d’orienter directement une fraction de l’épargne vers des projets dont l’utilité collective dépasse leur rentabilité financière immédiate.
Retrouver les revenus de la puissance publique
La question des ressources dépend aussi des activités économiques que la collectivité possède, exploite ou choisit de laisser au secteur privé. Une entreprise publique peut dégager des revenus, contribuer au financement des investissements ou permettre de réduire durablement certaines dépenses. Cette dimension a largement disparu du débat budgétaire, alors qu’elle pourrait redonner à l’État des moyens d’action.
Les autoroutes en offrent une illustration particulièrement concrète. En 2024, les sociétés concessionnaires ont réalisé 12,8 milliards d’euros de chiffre d’affaires et 4,3 milliards de bénéfices nets, tout en distribuant 4,4 milliards de dividendes à leurs actionnaires (6). À mesure que les grandes concessions historiques arriveront à échéance dans les années 2030, la puissance publique pourrait choisir d’en reprendre directement l’exploitation. Les recettes des péages, une fois couverts les frais d’entretien, de fonctionnement et d’investissement, pourraient alors contribuer au financement des infrastructures plutôt qu’à la rémunération d’actionnaires privés.
Le raisonnement vaut aussi pour l’énergie. Un pôle public davantage intégré pourrait associer production, réseaux et investissements de long terme, tout en conservant au bénéfice de la collectivité les revenus éventuellement dégagés. Il offrirait surtout des leviers supplémentaires pour agir sur les coûts de l’électricité, coordonner la transformation du système énergétique et orienter les investissements vers les besoins industriels, sociaux et climatiques.
Dans la santé, un pôle public du médicament poursuivrait une autre forme d’efficacité budgétaire. En développant des capacités publiques de recherche, de production et d’approvisionnement pour certains traitements essentiels, il pourrait contribuer à limiter les prix et les dépenses supportées par l’Assurance maladie. Une proposition de loi allant dans ce sens avait d’ailleurs été déposée au Sénat dès 2020 (7). L’objectif serait de réduire la facture collective tout en sécurisant l’accès aux médicaments.
Ces perspectives impliqueraient des investissements, des compétences industrielles et des choix de gestion dont les résultats devraient être évalués. Elles rappellent cependant qu’une politique de finances publiques peut aussi chercher à accroître les ressources de la collectivité ou à réduire structurellement ses coûts, plutôt que de se limiter à supprimer des services et des prestations. Une puissance publique disposant d’un patrimoine productif conserve des moyens d’intervention qui ne dépendent pas exclusivement de la fiscalité et des marchés financiers.
Un euro investi peut produire jusqu’à deux euros d’activité
L’investissement public possède une autre caractéristique souvent négligée dans les débats budgétaires : il peut produire davantage de richesses que la somme initialement dépensée. Les économistes parlent d’effet multiplicateur. Lorsqu’une collectivité engage 100 millions d’euros pour rénover des logements, cet argent devient le chiffre d’affaires d’entreprises du bâtiment, qui rémunèrent leurs salariés, achètent des matériaux et font travailler leurs fournisseurs. Ces revenus alimentent ensuite la consommation, provoquent de nouvelles commandes et génèrent des recettes fiscales et sociales.
L’ampleur de cet effet a fait l’objet de nombreuses évaluations. Dans une étude publiée en 2020, l’Observatoire français des conjonctures économiques (OFCE) retenait, pour le contexte économique alors étudié, une estimation du multiplicateur de l’investissement public d’au moins 1,5 (8). Des recherches du Fonds monétaire international ont également mis en évidence des coefficients pouvant atteindre ou dépasser 2 dans certaines circonstances (9). Autrement dit, un milliard d’euros supplémentaire consacré à l’investissement public peut entraîner 1,5 milliard, voire 2 milliards d’euros de production supplémentaire, selon la conjoncture et l’horizon retenu.
Ces résultats ne constituent pas une garantie applicable à n’importe quel programme. Une partie de l’argent peut être épargnée ou servir à acheter des produits importés. Les effets dépendent de la qualité des projets, de la disponibilité des entreprises et de la main-d’œuvre, ainsi que de la politique monétaire. Mais ils montrent pourquoi le coût d’un investissement ne saurait être apprécié à partir de sa seule inscription au budget. L’activité supplémentaire procure des recettes publiques et les équipements réalisés peuvent continuer à produire des bénéfices économiques pendant plusieurs décennies.
Cette mécanique fonctionne aussi en sens inverse. Supprimer un milliard de dépenses peut retirer davantage d’un milliard d’activité à l’économie, réduisant au passage les rentrées fiscales et les cotisations sociales. Une politique d’austérité risque alors de produire des économies budgétaires inférieures aux montants annoncés, voire, dans certaines circonstances, de dégrader le rapport entre l’endettement et la richesse nationale.
La répartition des revenus change aussi le résultat
Encore faut-il regarder à qui vont les revenus créés. En 2022, selon l’Insee, les 20 % des ménages les plus aisés épargnaient en moyenne 27 % de leur revenu disponible net. Autour de la médiane, cette proportion tombait à 6 %. Chez les 20 % les plus modestes, elle était négative, à -29 % : leurs dépenses dépassaient leurs ressources disponibles, notamment parce qu’ils puisaient dans leur épargne, s’endettaient ou devaient emprunter à des proches (10).
Un euro supplémentaire n’a donc pas le même parcours selon celui qui le reçoit. Pour un ménage aux revenus contraints, il a de fortes chances de servir rapidement à payer des courses, une facture ou un équipement reporté jusque-là. Plus haut dans l’échelle des revenus, une fraction croissante peut être mise de côté. Une politique qui crée de l’emploi et distribue des salaires dans le bâtiment, l’industrie ou les transports peut ainsi alimenter davantage la demande qu’un avantage de même montant bénéficiant principalement à des ménages disposant déjà d’une forte capacité d’épargne.
Cette différence complique encore le raisonnement austéritaire. Réduire les prestations ou les services dont dépendent les catégories populaires n’a pas seulement un coût social : cela peut retirer de la demande à l’économie. À l’inverse, prélever davantage sur des revenus largement épargnés n’a pas nécessairement le même effet sur la consommation. La manière dont sont répartis l’effort budgétaire comme les fruits d’une relance compte donc dans le résultat final.
Emprunter pour préparer l’avenir
Cette réflexion prend une importance particulière face à la transition écologique. Pour les seuls bâtiments et transports routiers, France Stratégie estimait à environ 85 milliards d’euros par an les investissements bruts nécessaires entre 2024 et 2030 pour respecter les objectifs climatiques. Aux conditions économiques retenues dans son étude, environ un tiers seulement seraient spontanément rentables sans intervention publique (11). Attendre que le marché finance seul cette transformation reviendrait donc à accepter qu’une part importante des projets indispensables ne voie pas le jour.
Comptablement, 10 milliards empruntés pour couvrir une dépense sans effet durable et 10 milliards consacrés à la rénovation des logements ou au développement du ferroviaire augmentent de la même façon le besoin de financement l’année où ils sont engagés. Économiquement, leur héritage n’a rien de comparable. Dans le second cas demeurent des équipements, des économies d’énergie, de l’activité, des compétences et éventuellement des importations d’hydrocarbures évitées pendant des décennies.
C’est sans doute là que le débat français se referme trop vite. Face à l’augmentation des déficits et des intérêts, la discussion commence presque toujours par la recherche des dépenses à supprimer. Elle pourrait tout aussi bien commencer par un examen des recettes abandonnées, de l’efficacité des aides distribuées, des circuits utilisés pour lever des fonds et de la destination des sommes empruntées. Renforcer un pôle bancaire public, mobiliser une partie de l’épargne nationale ou développer des activités productives sous contrôle public ne ferait disparaître ni les contraintes financières ni la nécessité de choisir. Cela permettrait en revanche de choisir autrement.
Car les besoins, eux, ne disparaîtront pas avec une ligne budgétaire. Repousser la rénovation des logements, l’adaptation au changement climatique ou la modernisation des infrastructures pour améliorer les comptes à court terme peut simplement conduire à devoir les financer plus tard, dans de moins bonnes conditions et après avoir perdu plusieurs années.
Les 3 595 milliards d’euros accumulés constituent une contrainte considérable. Ils ne dictent pourtant ni la manière dont la France doit se financer, ni les recettes auxquelles elle doit renoncer, ni les dépenses qu’elle doit réduire, ni celles qu’elle devrait au contraire engager. Présenter ces arbitrages comme une fatalité revient déjà à faire un choix politique.
Notes
(1) Insee, 25 septembre 2026, « À la fin du deuxième trimestre 2026, la dette publique s’établit à 3 595,5 Md€, soit 119,0 % du PIB ».
(2) Agence France Trésor, 29 septembre 2026, « Besoins et ressources de financement de l’État en 2027 et point sur l’année 2026 ».
(3) Sénat, 1er juillet 2025, « Aides publiques aux entreprises : sortir de l’incontrôlable ».
(4) Banque de France, 2026, « Émission et détention de titres français – 2026 Q1 ».
(5) Banque de France, 2026, « Précisions sur le programme de détention de la dette publique par la Banque de France ».
(6) Autorité de régulation des transports, 2026, « La synthèse des comptes des sociétés concessionnaires d’autoroutes célèbre ses 10 ans d’informations auprès du public et des décideurs ».
(7) Sénat, septembre 2020, « Proposition de loi portant création d’un pôle public du médicament et des produits médicaux ».
(8) OFCE, 2020, « Investissement et capital productif publics en France : état des lieux et perspectives ».
(9) Fonds monétaire international, septembre 2020, « The Fiscal Multiplier of Public Investment: The Role of Corporate Balance Sheet ».
(10) Insee, octobre 2024, « En 2022, les ménages consacrent en moyenne 17 % de leur revenu disponible à l’épargne ».
(11) France Stratégie, 2024, « Investissements bas-carbone : comment les rendre rentables ? ».
Notre site est accessible, sans abonnement, sans mur payant, sans publicité, parce que nous voulons que tous ceux qui le souhaitent puissent lire et partager nos articles.
Mais ce choix a une contrepartie : sans vos dons, déductibles des impôts,
Le Nouveau Paradigme ne peut pas exister.
Nous dépendons donc exclusivement du soutien de nos lectrices et lecteurs.