Quand le pétrole cher finance… encore plus de pétrole
La flambée des prix devrait nous pousser à sortir plus vite des énergies fossiles. Elle produit pourtant l’effet inverse : en enrichissant les producteurs, elle leur donne davantage de moyens pour continuer à investir dans le pétrole et le gaz. TotalEnergies vient d’en fournir une parfaite démonstration.
À première vue, un pétrole à plus de 100 dollars le baril devrait être une mauvaise nouvelle pour l’industrie pétrolière. Plus l’essence, le fioul ou le transport deviennent chers, plus les économies ont intérêt à réduire leur dépendance aux hydrocarbures. Les énergies alternatives deviennent plus compétitives et les investissements permettant de consommer moins de pétrole plus intéressants.
Le problème est que les prix hauts envoient exactement le signal inverse aux producteurs et aux raffineurs. Et c’est notre « fleuron » TotalEnergies qui le prouve une nouvell fois. Le groupe a présenté ce lundi 28 septembre à ses investisseurs sa stratégie pour les prochaines années. Il prévoit toujours d’augmenter de plus de 3 % par an sa production de pétrole et de gaz jusqu’en 2030, puis de poursuivre avec une croissance de 2 à 3 % par an entre 2030 et 2035. Le groupe dispose déjà d’un portefeuille de projets en Namibie, au Nigeria, en Libye, en Malaisie, au Mozambique ou en Papouasie-Nouvelle-Guinée et revendique plus de douze années de réserves prouvées (1).
La crise remplit les caisses
Cette stratégie intervient dans une conjoncture exceptionnellement favorable aux producteurs. La crise au Moyen-Orient a poussé les cours du pétrole à la hausse et les marges de raffinage se sont envolées. TotalEnergies en profite directement. Le groupe a réalisé 11,2 milliards de dollars de bénéfice net au premier semestre 2026, en hausse de 72 % sur un an (2).
Les annonces faites aux investisseurs permettent de mesurer l’aisance financière qui en résulte. TotalEnergies va consacrer 2,5 milliards de dollars au rachat de ses propres actions au quatrième trimestre, contre 1,5 milliard lors des trimestres précédents. Entre 2 et 2,5 milliards supplémentaires sont déjà prévus pour le premier trimestre 2027. Le dividende doit, lui, progresser de plus de 5 % par an jusqu’en 2030 (3).
Mais cet argent ne sert pas uniquement à rémunérer les actionnaires. TotalEnergies prévoit également entre 14 et 17 milliards de dollars d’investissements nets annuels dans les prochaines années. Une partie continuera d’alimenter le développement de nouveaux projets pétroliers et gaziers, puisque la hausse de production annoncée suppose précisément de mettre en exploitation de nouvelles ressources (3).
La contradiction de la pénurie
Lorsque le baril augmente, le consommateur reçoit un signal très clair : le pétrole coûte trop cher, il faut en utiliser moins. Mais le producteur en reçoit un autre : le pétrole rapporte davantage, il devient donc plus intéressant d’en produire. Ce n’est pas une anomalie. C’est le fonctionnement normal du marché. L’Agence internationale de l’énergie l’explique elle-même : lorsque la demande de pétrole et de gaz entraîne les prix à la hausse, ceux-ci atteignent des niveaux qui incitent à investir dans de nouvelles capacités de production (4). À l’inverse, lorsque les cours s’effondrent, certains projets deviennent moins rentables et les investissements sont reportés ou abandonnés.
Une pénurie, une guerre ou une tension géopolitique peut ainsi réduire l’offre, faire monter les cours et améliorer la rentabilité des producteurs qui continuent à vendre. Leur trésorerie augmente et des gisements jusque-là trop coûteux peuvent devenir rentables. Le capital retourne alors vers la production. Le signal censé pousser les consommateurs à sortir du pétrole contribue en même temps à prolonger son exploitation.
TotalEnergies est d’autant mieux placé pour profiter de ce mécanisme qu’il estime que son seuil de rentabilité après paiement du dividende pourrait descendre autour de 35 dollars le baril (3). Le groupe prévoit également que son free cash-flow (la trésorerie disponible après investissements) augmentera d’environ 10 milliards de dollars entre 2025 et 2030, même à environnement de prix constant (1). En parallèle, TotalEnergies développe rapidement l’électricité. Mais celle-ci ne devrait représenter que 25 % de son mix énergétique en 2035. À cette date, le groupe envisage toujours une production d’hydrocarbures autour de 3 millions de barils équivalent pétrole par jour, avec l’ambition de continuer à la faire croître (1).
Sortir TotalEnergies de la logique purement capitaliste
C’est là que l’aberration du système apparaît. On attend du marché qu’il accompagne la sortie des énergies fossiles alors que son fonctionnement peut produire l’effet inverse. Et on laisse une entreprise qui dispose de capacités financières, industrielles et technologiques considérables décider de leur utilisation en fonction d’abord de sa rentabilité et de la rémunération de ses actionnaires.
C’est précisément ce qui pose la question de la nationalisation de TotalEnergies. Une prise de contrôle publique ne ferait pas disparaître du jour au lendemain notre besoin de pétrole et de gaz. Elle permettrait en revanche à l’État de peser sur les choix d’investissement du groupe : réduire progressivement les nouveaux développements fossiles, accélérer les investissements dans l’électricité renouvelable, le stockage ou d’autres infrastructures nécessaires à la transition et inscrire cette transformation dans une planification de long terme plutôt que dans les exigences de rendement des marchés financiers.
Le débat dépasse donc la propriété d’une entreprise. Il porte sur la maîtrise d’un outil industriel essentiel à la transition écologique. Tant que les décisions d’investissement restent principalement déterminées par leur rentabilité financière, un pétrole cher peut continuer à rendre l’extraction attractive et à fournir les capitaux nécessaires à son prolongement.
Si l’objectif collectif est réellement de réduire rapidement notre dépendance aux hydrocarbures, laisser le marché décider seul de l’avenir d’un groupe comme TotalEnergies revient à lui demander d’organiser une transition qui peut aller contre ses propres intérêts économiques. La puissance publique doit pouvoir reprendre la main sur ces choix.
Car le pétrole cher ne prépare pas la fin du pétrole. Il la finance.
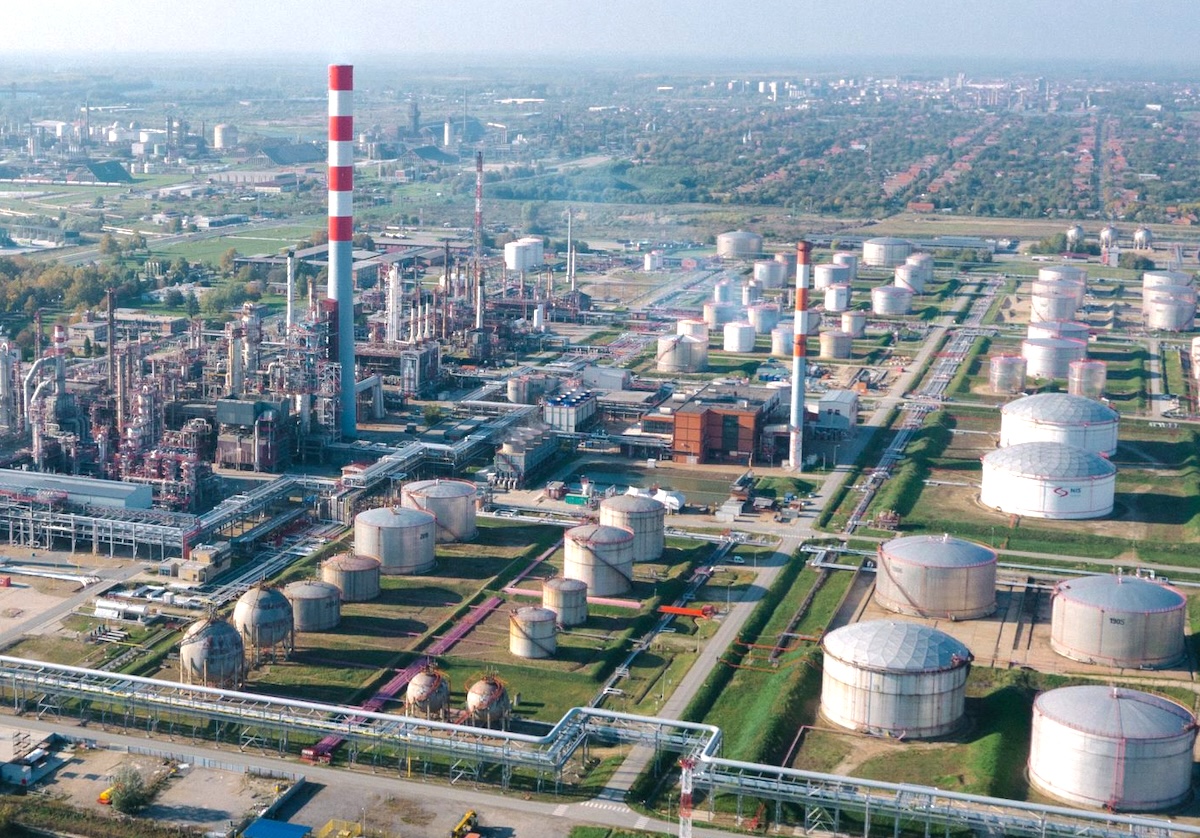
(Photo d’illustration signée NI Sad – CC)
Notes
(1) TotalEnergies, 28 septembre 2026, « Présentation Stratégie et Perspectives 2026 : plus d’énergie, moins d’émissions, plus de free cash-flow ».
(2) Le Monde, 23 juillet 2026, « TotalEnergies engrange 11,2 milliards de dollars de bénéfice en six mois, sur fond de guerre au Moyen-Orient ».
(3) Reuters, 28 septembre 2026, « TotalEnergies increases Q4 share buybacks to $2.5 billion ».
(4) Agence internationale de l’énergie (AIE), octobre 2021, « Prices and affordability ».
Notre site est accessible, sans abonnement, sans mur payant, sans publicité, parce que nous voulons que tous ceux qui le souhaitent puissent lire et partager nos articles.
Mais ce choix a une contrepartie : sans vos dons, déductibles des impôts,
Le Nouveau Paradigme ne peut pas exister.
Nous dépendons donc exclusivement du soutien de nos lectrices et lecteurs.