
Vingt ans après Bolkestein, un nouveau risque pèse sur les droits des salariés
La Commission européenne veut créer un statut commun pour faciliter le développement des entreprises dans l’Union. Les syndicats dénoncent des possibilités de contournement des protections sociales.
Au nom de la simplification, l’Europe s’apprête-t-elle à fragiliser les droits des salariés ? Les gouvernements de l’union européenne ont franchi vendredi dernier une étape supplémentaire vers la création d’« EU Inc. », un statut d’entreprise commun aux 27 États membres. Ce « 28e régime » permettrait de créer une société en ligne en deux jours, pour 100 euros au maximum, et de faciliter son activité dans toute l’Union. C’est désormais au tour du Parlement d’arrêter sa position (1).
Présentée le 18 mars dernier par la Commission européenne, la réforme promet moins de démarches et davantage d’investissements. Mais ce soutien annoncé aux start-up serait ouvert à toutes les entreprises. Le DGB, confédération syndicale allemande, y voit d’ores et déjà un outil de réorganisation des multinationales menaçant les droits des salariés (2).
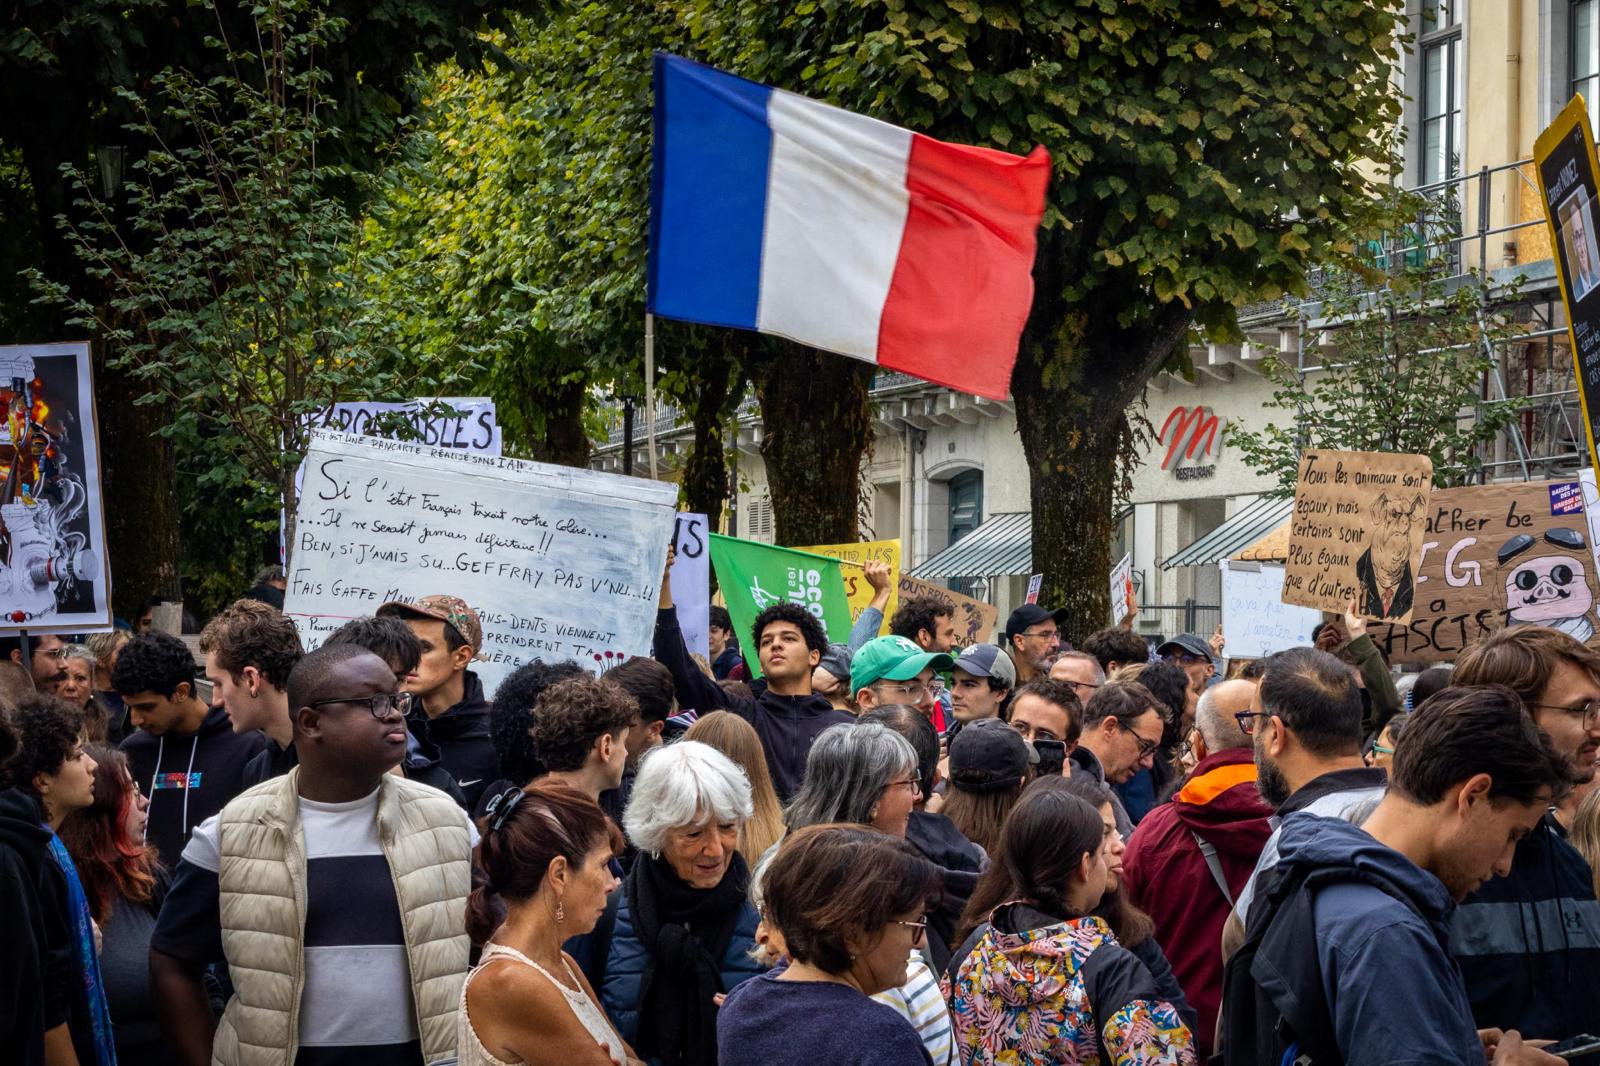
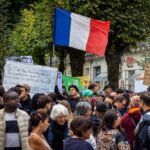
« Les droits des salariés ne sont pas une option que les entreprises doivent pouvoir choisir à la carte ! », fustigeait pour sa part la patronne de la CGT, Sophie Binet, le 20 octobre au moment de rejoindre à Strasbourg un rassemblement organisé devant le Parlement par la Confédération européenne des syndicats (CES) contre les risques sociaux du projet. La centrale réclame son rejet. Dans Syndicalisme Hebdo, la CFDT évoque elle aussi « de vrais risques pour les droits des travailleurs ». FO s’oppose également à la dérégulation du modèle social européen que pourrait entraîner ce statut (3).
Choisir son siège, choisir les règles
Le siège juridique pourrait être dissocié des pays où travaillent les salariés. Pour leur représentation aux conseils d’administration ou de surveillance, le projet retient les règles du pays du siège. Une société pourrait choisir un État peu protecteur tout en employant son personnel ailleurs.
Le compromis prévoit cependant un mécanisme pour empêcher qu’une entreprise échappe aux règles de représentation des salariés dans les conseils d’administration ou de surveillance. Si elle emploie suffisamment de personnes dans les succursales d’un autre pays pour y atteindre les seuils déclenchant ces droits, elle devrait prendre des mesures pour les respecter. Mais ce mécanisme ne s’appliquerait que si le pays concerné décide de l’activer : les salariés ne bénéficieraient donc pas de la même garantie partout dans l’Union. Le texte précise par ailleurs que les droits nationaux et européens du travail continuent de s’appliquer, sous réserve de certaines dispositions particulières (4).
La crainte porte aussi sur les montages : la CES redoute que des groupes répartissent leurs salariés entre plusieurs sociétés pour rester, dans chacune, sous les seuils imposant certains droits de représentation. Le découpage juridique limiterait alors les droits collectifs, tandis que les décisions économiques resteraient prises par le même groupe. La CES demande donc des garanties contraignantes (5).
Le risque d’une concurrence aussi fiscale
À Strasbourg, Sophie Binet a détaillé les conséquences qu’elle redoute. Le projet donnerait aux entreprises la possibilité « de choisir le droit social, fiscal, environnemental de leur choix ». Une entreprise française pourrait, selon elle, s’immatriculer en Roumanie, payer ses salariés aux conditions roumaines, appliquer le droit roumain en matière de représentation du personnel et « payer les impôts tels qu’ils sont définis en Roumanie ». « Voilà le 28e régime que la Commission veut nous imposer », dénonce la secrétaire générale de la CGT.
Son avertissement porte sur le risque de laisser les entreprises choisir les règles les moins contraignantes, au détriment des salariés et des recettes publiques. La séparation entre le siège juridique et les lieux d’activité pourrait faciliter des montages et compliquer le travail des administrations. Des protections maintenues sur le papier pourraient alors devenir plus difficiles à faire respecter.
Il faut toutefois distinguer cette alerte de ce que le texte autoriserait automatiquement. Le compromis maintient les législations fiscales nationales, sous réserve de dispositions particulières sur les stock-options. Une entreprise dont le siège est à l’étranger peut rester imposable sur les bénéfices liés à son activité en France, notamment lorsqu’elle y possède un établissement stable, selon la convention fiscale applicable. L’immatriculation en Roumanie ne suffirait donc pas, à elle seule, à payer tous ses impôts dans ce pays. L’enjeu est d’empêcher les contournements et de garantir des contrôles effectifs.
Des revenus plus incertains
EU Inc. faciliterait aussi les stock-options, ces droits permettant d’acheter ultérieurement des actions à un prix fixé à l’avance. Le gain promis aux salariés dépend de la valeur future des titres. Le DGB demande que ces dispositifs ne remplacent pas une rémunération stable soumise aux cotisations sociales. Sinon, les salariés risqueraient de cumuler l’incertitude sur leur emploi et sur leurs revenus.
Les gouvernements ont néanmoins modifié le projet. Ils réservent le dispositif européen de stock-options aux entreprises ne dépassant pas 750 salariés et 150 millions d’euros de chiffre d’affaires annuel. Les entreprises plus grandes pourraient toujours adopter le statut EU Inc., mais sans bénéficier de ce dispositif. Le compromis renforce également les contrôles à la création des sociétés, notamment pour prévenir le blanchiment d’argent. Enfin, les gouvernements ont retiré les dispositions prévoyant des procédures de faillite simplifiées : sur ce point, leur position s’écarte donc du projet initial de la Commission.
Le précédent Bolkestein
La controverse rappelle la directive sur les services proposée en 2004 par le commissaire Frits Bolkestein. Son « principe du pays d’origine » aurait fait relever les prestataires, dans les domaines couverts et sous réserve de dérogations, principalement des règles de leur pays d’établissement lorsqu’ils intervenaient ailleurs. Les syndicats dénonçaient le défaut d’harmonisation sociale.
Le 14 février 2006, une manifestation européenne a réuni à Strasbourg 50 000 personnes. Deux jours plus tard, le Parlement supprimait ce principe. La directive adoptée en décembre maintenait l’ouverture du marché des services, mais précisait qu’elle n’affectait pas le droit du travail. La mobilisation a obtenu une réécriture substantielle. EU Inc. porte sur le statut des sociétés, mais ravive cette bataille sociale.
Construire l’Europe sociale par le haut
Laisser se développer, dans un même pays, des droits de représentation différents selon le siège choisi par l’employeur constituerait une atteinte majeure aux protections collectives. Sur un même territoire, les salariés auraient des moyens inégaux de peser sur les décisions. L’Europe devrait rapprocher les droits du niveau le plus favorable aux travailleurs, plutôt que faciliter des montages permettant de réduire les obligations sociales pour accroître les profits.
Une revue de 48 études de l’OCDE établit un lien solide entre stress professionnel et productivité dégradée. Selon Eurofound et le Cedefop, associer autonomie, formation et participation des salariés est lié à de meilleurs résultats en matière de bien-être et de performance. Le dialogue social contribue également à cette dynamique (6).
La Commission l’a reconnu elle même cette année : une rémunération adéquate soutient la motivation et la fidélisation, la sécurité de l’emploi encourage le développement des compétences, et une organisation soutenable réduit fatigue, absentéisme et erreurs (7). Protéger les salariés répond d’abord à une exigence de justice et de démocratie. C’est aussi reconnaître ce qu’apportent leur expérience et leur engagement, au lieu de traiter leurs droits comme des obstacles à la rentabilité.
(Photo Nicolas Richoffer – CC)
Notes
(1) Conseil de l’UE, 23 octobre 2026, « EU Inc : position de négociation du Conseil ».
(2) DGB, 8 mai 2026, Avis sur la proposition « EU Inc. ».
(3) CES, 19 octobre 2026, « Manifestation contre la menace que fait peser “EU Inc.” sur le monde du travail » ; CGT, intervention du 20 octobre 2026, Vidéo du discours de Sophie Binet à Strasbourg ; CFDT, 8 septembre 2026, « 28e régime : de quoi parle-t-on ? » ; FO, 9 avril 2026, « Europe : “Eu Inc” ou ce 28e régime des sociétés qui inquiète ».
(4) Conseil de l’UE, 19 octobre 2026, Mandat de négociation 14376/26, articles 1 et 12 ; DGFiP, mise à jour du 4 juillet 2022, « Une entreprise étrangère peut-elle être soumise à l’impôt sur les sociétés en France ? ».
(5) CES, 23 octobre 2026, « Council plans to hand multinationals a licence to dodge labour law ».
(6) OCDE, 22 juin 2017, « Job quality, health and at-work productivity » ; Eurofound/Cedefop, 12 octobre 2020, « European Company Survey 2019 ».
(7) Commission européenne, 2026, « European Employment and Social Outlook – Summary and main findings ».
Notre site est accessible, sans abonnement, sans mur payant, sans publicité, parce que nous voulons que tous ceux qui le souhaitent puissent lire et partager nos articles.
Mais ce choix a une contrepartie : sans vos dons, déductibles des impôts,
Le Nouveau Paradigme ne peut pas exister.
Nous dépendons donc exclusivement du soutien de nos lectrices et lecteurs.